
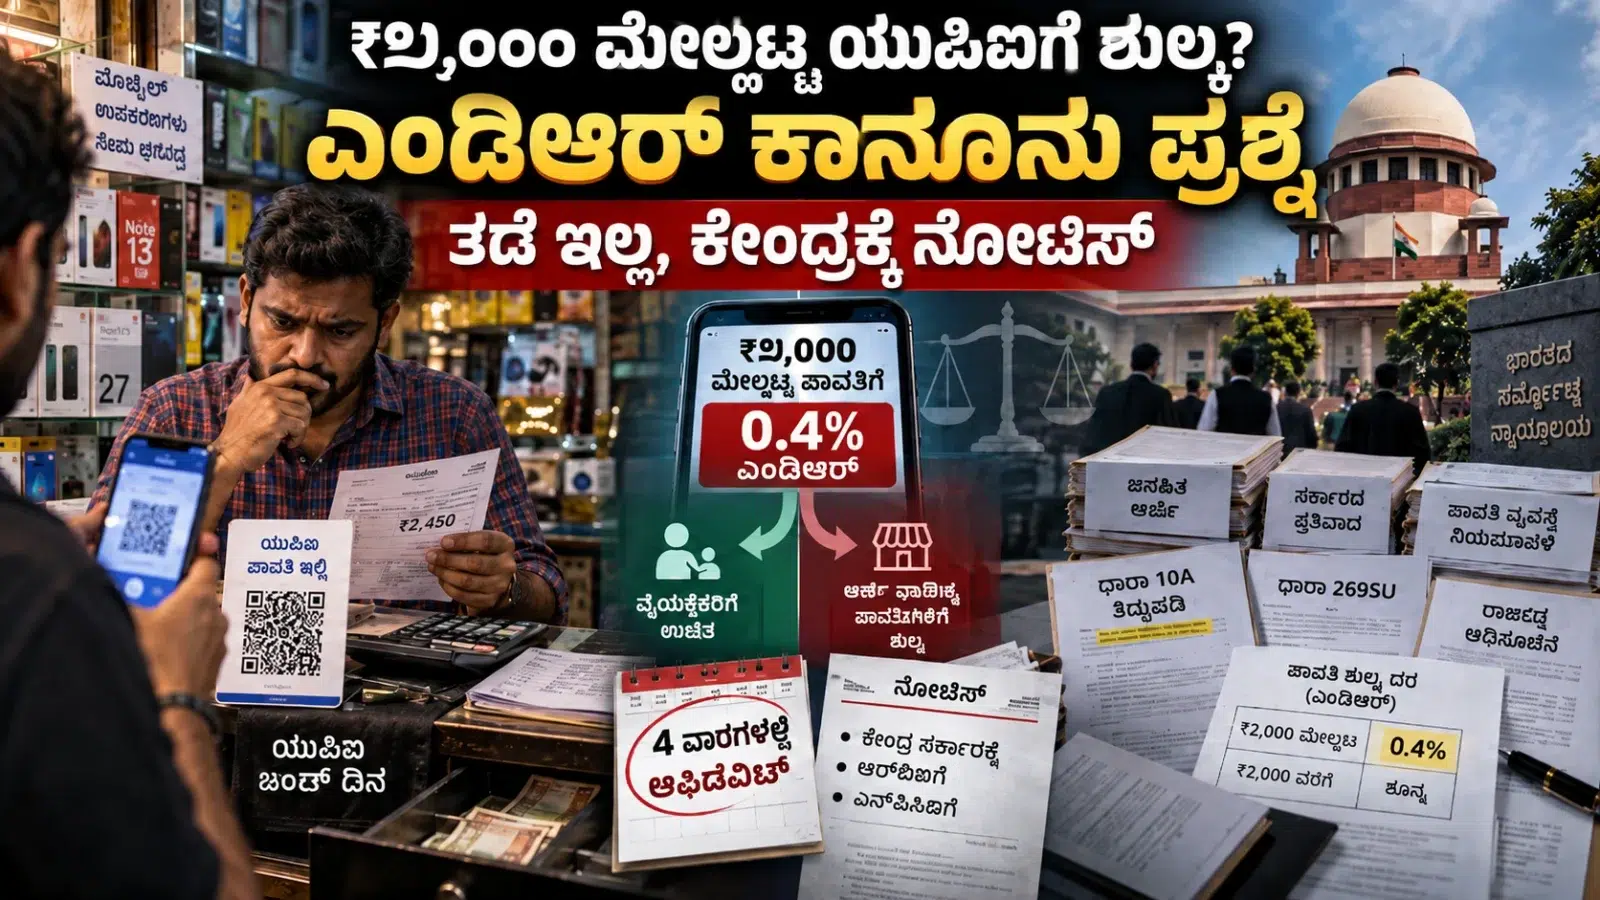
ಸುಪ್ರೀಂ ಕೋರ್ಟ್ ಅಂಗಳದಲ್ಲಿ ನಡೆದ ಐತಿಹಾಸಿಕ ವಿಚಾರಣೆ
ಸೆಪ್ಟೆಂಬರ್ ೨೮, ೨೦೨೬ರ ಸೋಮವಾರದಂದು ಭಾರತದ ಮುಖ್ಯ ನ್ಯಾಯಮೂರ್ತಿ ಸೂರ್ಯ ಕಾಂತ್, ನ್ಯಾಯಮೂರ್ತಿಗಳಾದ ಜಾಯ್ಮಾಲ್ಯ ಬಾಗ್ಚಿ ಮತ್ತು ವಿ. ಮೋಹನಾ ಅವರನ್ನೊಳಗೊಂಡ ತ್ರಿಸದಸ್ಯ ಪೀಠವು ವಕೀಲ ಅಂಜನ್ ದತ್ತಾ ಅವರು ಸಲ್ಲಿಸಿದ್ದ ಸಾರ್ವಜನಿಕ ಹಿತಾಸಕ್ತಿ ಅರ್ಜಿ (ಪಿಐಎಲ್) ವಿಚಾರಣೆ ನಡೆಸಿತು. ಅಕ್ಟೋಬರ್ ೧೫ರಿಂದ ಜಾರಿಯಾಗಲಿರುವ ಹೊಸ ಎಂಡಿಆರ್ ಶುಲ್ಕ ವ್ಯವಸ್ಥೆಗೆ ತಕ್ಷಣವೇ ತಡೆ ನೀಡಬೇಕೆಂಬ ಅರ್ಜಿದಾರರ ಮನವಿಯನ್ನು ನ್ಯಾಯಪೀಠವು ಸಾರಾಸಗಟಾಗಿ ತಳ್ಳಿಹಾಕಿತು. ಆದರೆ, ಈ ಶುಲ್ಕವನ್ನು ವಿಧಿಸಲು ಇರುವ ಮೂಲ ಕಾನೂನಾತ್ಮಕ ಆಧಾರಗಳ ಬಗ್ಗೆ ವಿವರಿಸುವಂತೆ ಕೇಂದ್ರ ಸರ್ಕಾರ, ಭಾರತೀಯ ರಿಸರ್ವ್ ಬ್ಯಾಂಕ್ (ಆರ್ಬಿಐ) ಹಾಗೂ ಎನ್ಪಿಸಿಐಗೆ ನೋಟಿಸ್ ಜಾರಿ ಮಾಡಿ, ನಾಲ್ಕು ವಾರಗಳೊಳಗೆ ಕಡ್ಡಾಯವಾಗಿ ಅಫಿಡವಿಟ್ ಸಲ್ಲಿಸುವಂತೆ ಸೂಚಿಸಿದೆ.
ವಿಚಾರಣೆಯ ವೇಳೆ ನ್ಯಾಯಮೂರ್ತಿ ಬಾಗ್ಚಿ ಅವರು ಎತ್ತಿದ ಪ್ರಶ್ನೆಗಳು ಇಡೀ ಪ್ರಕರಣದ ಆಳವನ್ನು ಮತ್ತು ಭವಿಷ್ಯದ ಪರಿಣಾಮಗಳನ್ನು ಬಿಚ್ಚಿಟ್ಟವು. ಇದೊಂದು ತೆರಿಗೆಯೇ ಅಥವಾ ಶುಲ್ಕವೇ, ಶುಲ್ಕವಲ್ಲದಿದ್ದರೆ ಈ ಹಣವನ್ನು ವಸೂಲಿ ಮಾಡಲು ಇರುವ ಕಾರ್ಯಾಂಗದ ಅಧಿಕಾರದ ಮೂಲ ಯಾವುದು ಎಂದು ಅವರು ಸರ್ಕಾರವನ್ನು ತೀಕ್ಷ್ಣವಾಗಿ ಪ್ರಶ್ನಿಸಿದರು. ಆದಾಯ ತೆರಿಗೆ ಕಾಯ್ದೆಯ ‘ಸೆಕ್ಷನ್ ೨೬೯ಎಸ್ಯು’ (Section 269SU) ಅಡಿಯಲ್ಲಿ ಅತಿ ಹೆಚ್ಚು ವಹಿವಾಟು ನಡೆಸುವ ವ್ಯಾಪಾರಿಗಳು ಡಿಜಿಟಲ್ ಪಾವತಿ ಸೌಲಭ್ಯವನ್ನು ಕಡ್ಡಾಯವಾಗಿ ನೀಡಬೇಕೆಂಬ ನಿಯಮವಿರುವಾಗ, ಈ ಹಣ ಯಾರ ಕೈ ಸೇರುತ್ತದೆ ಎಂಬುದರ ಬಗ್ಗೆ ನ್ಯಾಯಾಲಯವು ಸ್ಪಷ್ಟನೆ ಕೇಳಿತು. ಕೇಂದ್ರದ ಹೆಚ್ಚುವರಿ ಸಾಲಿಸಿಟರ್ ಜನರಲ್ ಎನ್. ವೆಂಕಟರಮಣ ಅವರು, ಈ ಎಂಡಿಆರ್ ಶುಲ್ಕವು ತೆರಿಗೆಯೂ ಅಲ್ಲ, ಸರ್ಕಾರದ ಬೊಕ್ಕಸ ಸೇರುವ ಶುಲ್ಕವೂ ಅಲ್ಲ; ಇದು ಕೇವಲ ಬ್ಯಾಂಕ್ಗಳು ಮತ್ತು ಪಾವತಿ ಸೇವಾದಾರರ ನಡುವಿನ ಸೆಟಲ್ಮೆಂಟ್ ಶುಲ್ಕವಾಗಿದೆ ಎಂದು ಸಮರ್ಥಿಸಿಕೊಂಡರು.
ಸರ್ಕಾರವು ಈ ಹಣವನ್ನು ಸಂಗ್ರಹಿಸುತ್ತಿಲ್ಲ ಎಂದಾದರೆ, ಖಾಸಗಿ ಸಂಸ್ಥೆಗಳ ನಡುವೆ ಹಂಚಿಕೆಯಾಗುವ ಈ ಶುಲ್ಕವನ್ನು ದೇಶದ ಕೋಟ್ಯಂತರ ಸಾರ್ವಜನಿಕ ವ್ಯಾಪಾರಿಗಳ ಮೇಲೆ ಕಡ್ಡಾಯವಾಗಿ ಹೇರಲು ಇರುವ ಶಾಸನಾತ್ಮಕ ಬಲವೇನು ಎಂಬುದು ನ್ಯಾಯಾಲಯದ ಮುಂದಿರುವ ಪ್ರಮುಖ ಪ್ರಶ್ನೆಯಾಗಿದೆ. ಇದು ಕೇವಲ ಕಾನೂನು ವಿಷಯಕ್ಕಿಂತ ಹೆಚ್ಚಾಗಿ ಡಿಜಿಟಲ್ ಆರ್ಥಿಕತೆಯ ತಾಂತ್ರಿಕ ವಿಷಯವಾಗಿರುವುದರಿಂದ, ಕೇಂದ್ರದ ವಿವರವಾದ ಅಫಿಡವಿಟ್ ಅಧ್ಯಯನ ಮಾಡಿದ ಬಳಿಕವಷ್ಟೇ ಅಂತಿಮ ನಿರ್ಧಾರ ಕೈಗೊಳ್ಳಲಾಗುವುದು ಎಂದು ಸಿಜೆಐ ಸೂರ್ಯ ಕಾಂತ್ ಸ್ಪಷ್ಟಪಡಿಸಿದರು.
ಸೆಕ್ಷನ್ ೧೦ಎ ತಿದ್ದುಪಡಿ ಮತ್ತು ಕಾನೂನಿನ ಬಿಕ್ಕಟ್ಟು
ಸುಪ್ರೀಂ ಕೋರ್ಟ್ನಲ್ಲಿ ವಕೀಲ ಅಂಜನ್ ದತ್ತಾ ಅವರು ಮಂಡಿಸಿರುವ ವಾದವು ಅತ್ಯಂತ ಗಂಭೀರವಾದ ಕಾನೂನು ಲೋಪಗಳನ್ನು ಬೊಟ್ಟುಮಾಡಿ ತೋರಿಸಿದೆ. ದತ್ತಾ ಅವರ ವಾದದ ಪ್ರಕಾರ, ಇಡೀ ಎಂಡಿಆರ್ ಶುಲ್ಕ ವ್ಯವಸ್ಥೆಯು ಅಸ್ತಿತ್ವಕ್ಕೆ ಬಂದಿರುವ ರೀತಿಯೇ ಕಾನೂನುಬಾಹಿರವಾಗಿದೆ ಮತ್ತು ಇದು ಕಾರ್ಯಾಂಗದ ‘ಮಿತಿಮೀರಿದ ಅಧಿಕಾರ ಹಸ್ತಾಂತರ’ (Excessive Delegation) ಪ್ರಕ್ರಿಯೆಗೆ ಸ್ಪಷ್ಟ ಉದಾಹರಣೆಯಾಗಿದೆ. ೨೦೨೦ರ ಜನವರಿ ೧ರಂದು ಜಾರಿಗೆ ಬಂದಿದ್ದ ಪೇಮೆಂಟ್ ಅಂಡ್ ಸೆಟಲ್ಮೆಂಟ್ ಸಿಸ್ಟಮ್ಸ್ ಕಾಯ್ದೆಯ ‘ಸೆಕ್ಷನ್ ೧೦ಎ’ (Section 10A) ಅಡಿಯಲ್ಲಿ, ಯುಪಿಐ ಮತ್ತು ರೂಪೇ ಡೆಬಿಟ್ ಕಾರ್ಡ್ ವಹಿವಾಟುಗಳಿಗೆ ಯಾವುದೇ ರೀತಿಯ ಎಂಡಿಆರ್ ಶುಲ್ಕ ವಿಧಿಸುವುದನ್ನು ಬ್ಯಾಂಕ್ಗಳು ಮತ್ತು ಪಾವತಿ ಸೇವಾದಾರರಿಗೆ ಕಟ್ಟುನಿಟ್ಟಾಗಿ ನಿಷೇಧಿಸಲಾಗಿತ್ತು. ಈ ಶಾಸನಾತ್ಮಕ ರಕ್ಷಣೆಯು ಆರು ವರ್ಷಗಳ ಕಾಲ ಭಾರತದ ಡಿಜಿಟಲ್ ಪಾವತಿ ವ್ಯವಸ್ಥೆಯನ್ನು ಪೋಷಿಸಿತ್ತು.
ಆದರೆ, ೨೦೨೬ರ ಆಗಸ್ಟ್ ೬ರಂದು ಜಾರಿಗೆ ಬಂದ ‘ತೆರಿಗೆ ಮತ್ತು ಇತರೆ ಕಾನೂನುಗಳ (ತಿದ್ದುಪಡಿ) ಕಾಯ್ದೆ’ಯ ಮೂಲಕ ಸೆಕ್ಷನ್ ೧೦ಎ ಗೆ ತಿದ್ದುಪಡಿ ತಂದು, ಯಾವ ಡಿಜಿಟಲ್ ಪಾವತಿಗಳಿಗೆ ಉಚಿತ ರಕ್ಷಣೆ ನೀಡಬೇಕು ಎಂಬುದನ್ನು ಕಾಲಕಾಲಕ್ಕೆ ನಿರ್ಧರಿಸುವ ಸಂಪೂರ್ಣ ಹಾಗೂ ಅನಿಯಂತ್ರಿತ ಅಧಿಕಾರವನ್ನು ಕೇಂದ್ರ ಸರ್ಕಾರಕ್ಕೆ ವಹಿಸಲಾಯಿತು. ಈ ತಿದ್ದುಪಡಿಯ ಆಧಾರದ ಮೇಲೆ ಕೇಂದ್ರ ಸರ್ಕಾರವು ಸೆಪ್ಟೆಂಬರ್ ೧೪ರಂದು ಹೊರಡಿಸಿದ ಅಧಿಕೃತ ಗೆಜೆಟ್ ನೋಟಿಫಿಕೇಶನ್ (S.O. 5067(E)) ಕೇವಲ ರೂಪೇ ಕಾರ್ಡ್ ಮತ್ತು ₹೨,೦೦೦ದವರೆಗಿನ ಯುಪಿಐಗೆ ಮಾತ್ರ ಶುಲ್ಕ ರಕ್ಷಣೆ ಇದೆ ಎಂದು ಘೋಷಿಸಿತೇ ಹೊರತು, ಉಳಿದ ವಹಿವಾಟುಗಳಿಗೆ ವಿಧಿಸಬೇಕಾದ ಶುಲ್ಕದ ದರವನ್ನು (ಶೇ. ೦.೪) ಎಲ್ಲಿಯೂ ಉಲ್ಲೇಖಿಸಲೇ ಇಲ್ಲ.
ಮರುದಿನ, ಅಂದರೆ ಸೆಪ್ಟೆಂಬರ್ ೧೫ರಂದು ಎನ್ಪಿಸಿಐ ನೇತೃತ್ವದ ‘ಯುಪಿಐ ಆಂಡ್ ಸರ್ವಿಸಸ್ ಸ್ಟೀರಿಂಗ್ ಕಮಿಟಿ’ (UPI & Services Steering Committee) ಎಂಬ ಆಡಳಿತಾತ್ಮಕ ಸಮಿತಿಯೊಂದು ಪತ್ರಿಕಾ ಪ್ರಕಟಣೆ ಮತ್ತು ಎಫ್ಎಕ್ಯೂ (FAQ) ಮೂಲಕ ಶೇ. ೦.೪ರ ಶುಲ್ಕವನ್ನು ದಿಢೀರನೆ ಪ್ರಕಟಿಸಿತು. ಸಂಸತ್ತು ನಿರ್ಧರಿಸಬೇಕಾದ ರಾಷ್ಟ್ರವ್ಯಾಪಿ ಆರ್ಥಿಕ ಹೊರೆಯೊಂದನ್ನು, ಯಾವುದೇ ಸೂಕ್ತ ಮಾರ್ಗಸೂಚಿಗಳು, ಸೂತ್ರಗಳು ಅಥವಾ ಸಾರ್ವಜನಿಕ ಸಮಾಲೋಚನೆಗಳಿಲ್ಲದೆ ಕೇವಲ ಒಂದು ಪತ್ರಿಕಾ ಪ್ರಕಟಣೆಯ ಆಧಾರದ ಮೇಲೆ ಜಾರಿಗೊಳಿಸುವುದು ಸಂವಿಧಾನದ ಅನುಚ್ಛೇದ ೧೪ (ಸಮಾನತೆಯ ಹಕ್ಕು) ಮತ್ತು ೧೯(೧)(ಜಿ) (ವ್ಯಾಪಾರ ಮಾಡುವ ಹಕ್ಕು) ಗಳ ಸ್ಪಷ್ಟ ಉಲ್ಲಂಘನೆಯಾಗಿದೆ ಎಂಬುದು ಅರ್ಜಿದಾರರ ಪ್ರಮುಖ ವಾದವಾಗಿದೆ. ದೇಶದ ಲಕ್ಷಾಂತರ ವರ್ತಕರಿಗೆ ತಮ್ಮ ಅಹವಾಲು ಸಲ್ಲಿಸಲು ಯಾವುದೇ ಅವಕಾಶ ನೀಡದೆ ಈ ನೀತಿಯನ್ನು ಜಾರಿಗೊಳಿಸಿರುವುದು ಪ್ರಜಾಸತ್ತಾತ್ಮಕ ಆರ್ಥಿಕ ನೀತಿ ನಿರೂಪಣೆಗೆ ವಿರುದ್ಧವಾಗಿದೆ ಎಂದು ವಾದಿಸಲಾಗಿದೆ.
ಹೊಸ ಎಂಡಿಆರ್ ಶುಲ್ಕ ವ್ಯವಸ್ಥೆಯ ಸಂಪೂರ್ಣ ಸ್ವರೂಪ
ಹೊಸ ನಿಯಮಾವಳಿಗಳು ಸಾರ್ವಜನಿಕರಲ್ಲಿ ಮತ್ತು ವ್ಯಾಪಾರಿಗಳಲ್ಲಿ ಬಹಳಷ್ಟು ಗೊಂದಲಗಳನ್ನು ಸೃಷ್ಟಿಸಿರುವ ಹಿನ್ನೆಲೆಯಲ್ಲಿ, ಸರ್ಕಾರ ಮತ್ತು ಎನ್ಪಿಸಿಐ ಬಿಡುಗಡೆ ಮಾಡಿರುವ ಅಧಿಕೃತ ಸುತ್ತೋಲೆಗಳು ಶುಲ್ಕದ ಸ್ವರೂಪವನ್ನು ಬಿಡಿಸಿಟ್ಟಿವೆ. ಈ ಎಂಡಿಆರ್ ಶುಲ್ಕ ಕೇವಲ ‘ವ್ಯಕ್ತಿಯಿಂದ ವರ್ತಕನಿಗೆ’ (ಪಿ2ಎಂ – P2M) ಮಾಡುವ ₹೨,೦೦೦ ಮೇಲ್ಪಟ್ಟ ಪಾವತಿಗಳಿಗೆ ಮಾತ್ರ ಅನ್ವಯಿಸುತ್ತದೆ ಎಂಬುದು ಅತಿಮುಖ್ಯ ಅಂಶವಾಗಿದೆ. ಸಾಮಾನ್ಯ ಗ್ರಾಹಕರು ತಮ್ಮ ಸ್ನೇಹಿತರಿಗೆ, ಕುಟುಂಬಸ್ಥರಿಗೆ ಅಥವಾ ಯಾವುದೇ ವ್ಯಕ್ತಿಗಳ ಬ್ಯಾಂಕ್ ಖಾತೆಗೆ ಮಾಡುವ ‘ವ್ಯಕ್ತಿಯಿಂದ ವ್ಯಕ್ತಿಗೆ’ (ಪಿ2ಪಿ – P2P) ವರ್ಗಾವಣೆಗಳು ಎಷ್ಟೇ ದೊಡ್ಡ ಮೊತ್ತದ್ದಾಗಿದ್ದರೂ ಅವು ಎಂದಿನಂತೆ ಸಂಪೂರ್ಣ ಉಚಿತವಾಗಿರುತ್ತವೆ. ಗಮನಾರ್ಹವೆಂದರೆ, ಒಟ್ಟು ಯುಪಿಐ ವಹಿವಾಟಿನ ಶೇ. ೩೭ರಷ್ಟು ಪ್ರಮಾಣ ಮತ್ತು ಶೇ. ೭೦ರಷ್ಟು ಮೌಲ್ಯವು ಕೇವಲ ಪಿ2ಪಿ ವರ್ಗಾವಣೆಗಳೇ ಆಗಿವೆ.
ಹಾಗೆಯೇ, ದಿನಸಿ ಅಂಗಡಿಗಳು, ಹೋಟೆಲ್ಗಳು ಮುಂತಾದ ಕಡೆ ಮಾಡುವ ₹೨,೦೦೦ದ ಒಳಗಿನ ಯಾವುದೇ ಪಿ2ಎಂ ಪಾವತಿಗಳಿಗೂ ಶುಲ್ಕವಿರುವುದಿಲ್ಲ. ಇದಲ್ಲದೆ, ತಿಂಗಳಿಗೆ ಒಟ್ಟು ₹೧ ಲಕ್ಷದವರೆಗೆ ಕ್ಯೂಆರ್ ಕೋಡ್ ಮೂಲಕ ಹಣ ಸ್ವೀಕರಿಸುವ ಸಣ್ಣ ವ್ಯಾಪಾರಿಗಳು, ಬೀದಿಬದಿ ವ್ಯಾಪಾರಿಗಳು (P2PM ವಿಭಾಗ) ಈ ಶುಲ್ಕದ ವ್ಯಾಪ್ತಿಯಿಂದ ಸಂಪೂರ್ಣವಾಗಿ ಹೊರಗುಳಿಯಲಿದ್ದಾರೆ. ಶೇ. ೯೬ರಷ್ಟು ವ್ಯಾಪಾರಿ ವಹಿವಾಟುಗಳು ಈ ಶುಲ್ಕ ಮುಕ್ತ ವ್ಯಾಪ್ತಿಯಲ್ಲೇ ಬರುವುದರಿಂದ, ಸಣ್ಣ ವ್ಯಾಪಾರಿಗಳಿಗೆ ಆತಂಕ ಬೇಡ ಎಂದು ಎನ್ಪಿಸಿಐ ಭರವಸೆ ನೀಡಿದೆ.
| ವಹಿವಾಟಿನ ಮೊತ್ತ ಮತ್ತು ವರ್ಗ (ಗ್ರಾಹಕರಿಂದ ವರ್ತಕರಿಗೆ) | ಅನ್ವಯವಾಗುವ ಎಂಡಿಆರ್ ಶುಲ್ಕದ ದರ | ವರ್ತಕರು ಭರಿಸಬೇಕಾದ ಅಂದಾಜು ಶುಲ್ಕ |
|---|---|---|
| ₹1,500 (ಸಾಮಾನ್ಯ ವಾಣಿಜ್ಯ ಪಾವತಿ) | ಸಂಪೂರ್ಣ ಉಚಿತ (ಶೂನ್ಯ) | ₹0 |
| ₹3,000 (ಸಾಮಾನ್ಯ ವಾಣಿಜ್ಯ ಪಾವತಿ) | ಶೇ. 0.4% | ₹12 |
| ₹50,000 (ಸಾಮಾನ್ಯ ವಾಣಿಜ್ಯ ಪಾವತಿ) | ಶೇ. 0.4% | ₹200 |
| ₹75,000 ಅಥವಾ ಮೇಲ್ಪಟ್ಟು | ಗರಿಷ್ಠ ಮಿತಿ (ಕ್ಯಾಪ್) ಅನ್ವಯ | ಕೇವಲ ₹300 |
| ಅಗತ್ಯ ಸೇವೆಗಳು (ರೈಲ್ವೆ, ಪೆಟ್ರೋಲ್, ವಿಮೆ, ಕೃಷಿ – ₹2,000 ಮೇಲ್ಪಟ್ಟು) | ಫ್ಲಾಟ್ ರೇಟ್ (ನಿಗದಿತ ದರ) | ₹5 (ಪ್ರತಿ ವಹಿವಾಟಿಗೆ) |
| ಬಂಡವಾಳ ಮಾರುಕಟ್ಟೆ (ಮ್ಯೂಚುವಲ್ ಫಂಡ್, ಷೇರು – ₹2,000 ಮೇಲ್ಪಟ್ಟು) | ಶೇ. 0.02% (ಗರಿಷ್ಠ ₹300) | ವಹಿವಾಟಿನ ಆಧಾರದ ಮೇಲೆ ಗರಿಷ್ಠ ₹300 |
ಈ ಸಂಗ್ರಹವಾಗುವ ಎಂಡಿಆರ್ ಶುಲ್ಕವು ನೇರವಾಗಿ ಒಂದೇ ಸಂಸ್ಥೆಗೆ ಹೋಗುವುದಿಲ್ಲ. ಹೊಸ ವ್ಯವಸ್ಥೆಯ ಅಡಿಯಲ್ಲಿ, ಶುಲ್ಕದ ಮೊತ್ತದಲ್ಲಿ ಶೇ. ೪೦ರಷ್ಟು ಹಣವು ಗ್ರಾಹಕರು ಬಳಸುವ ಬ್ಯಾಂಕ್ಗೆ (Remitter Bank), ಶೇ. ೩೦ರಷ್ಟು ಹಣವು ಪಾವತಿ ಗೇಟ್ವೇಗಳಿಗೆ, ಶೇ. ೨೦ರಷ್ಟು ಹಣವು ಯುಪಿಐ ಆ್ಯಪ್ಗೆ (ಉದಾಹರಣೆಗೆ ಫೋನ್ಪೇ, ಗೂಗಲ್ ಪೇ) ಮತ್ತು ಉಳಿದ ಶೇ. ೧೦ರಷ್ಟು ಹಣವು ಆ ಆ್ಯಪ್ನ ಪ್ರಾಯೋಜಕ ಬ್ಯಾಂಕ್ಗೆ ಹಂಚಿಕೆಯಾಗಲಿದೆ. ಇದರ ಜೊತೆಗೆ, ಒಟ್ಟು ಸಂಗ್ರಹವಾಗುವ ಎಂಡಿಆರ್ ಶುಲ್ಕದಲ್ಲಿ ಶೇ. ೫ರಷ್ಟನ್ನು ‘ಸಣ್ಣ ವ್ಯಾಪಾರಿಗಳ ರಕ್ಷಣಾ ನಿಧಿ’ (Small Merchant Fund) ಗಾಗಿ ಮೀಸಲಿಡಲಾಗುವುದು ಎಂದು ಎನ್ಪಿಸಿಐ ತಿಳಿಸಿದೆ. ಈ ಶುಲ್ಕವನ್ನು ವ್ಯಾಪಾರಿಗಳು ಮಾತ್ರ ಭರಿಸಬೇಕು ಮತ್ತು ಯಾವುದೇ ಕಾರಣಕ್ಕೂ ಆ್ಯಪ್ಗಳು ‘ಪ್ಲಾಟ್ಫಾರ್ಮ್ ಶುಲ್ಕ’ದ ಹೆಸರಿನಲ್ಲಿ ಅಥವಾ ವ್ಯಾಪಾರಿಗಳು ವಸ್ತುಗಳ ಬೆಲೆ ಏರಿಸುವ ಮೂಲಕ ಗ್ರಾಹಕರಿಗೆ ವರ್ಗಾಯಿಸುವಂತಿಲ್ಲ ಎಂದು ಹಣಕಾಸು ಸಚಿವಾಲಯ ಕಟ್ಟುನಿಟ್ಟಿನ ಎಚ್ಚರಿಕೆ ನೀಡಿದೆ.
‘ನೋ ಯುಪಿಐ ಡೇ’: ಗಾಂಧಿ ಜಯಂತಿಯಂದು ವರ್ತಕರ ಬಂಡಾಯ
ಸರ್ಕಾರದ ಅಂಕಿ-ಅಂಶಗಳು ಶೇ. ೯೬ರಷ್ಟು ವ್ಯಾಪಾರಿಗಳಿಗೆ ತೊಂದರೆಯಾಗುವುದಿಲ್ಲ ಎಂದು ಹೇಳುತ್ತಿದ್ದರೂ, ವಾಸ್ತವದಲ್ಲಿ ಎಲೆಕ್ಟ್ರಾನಿಕ್ಸ್, ಮೊಬೈಲ್ ಅಂಗಡಿಗಳು, ಬಟ್ಟೆ ಮಳಿಗೆಗಳು ಹಾಗೂ ಹಾರ್ಡ್ವೇರ್ ವ್ಯಾಪಾರಿಗಳಿಗೆ ₹೨,೦೦೦ ಮೇಲ್ಪಟ್ಟ ವಹಿವಾಟುಗಳು ದೈನಂದಿನ ಸಾಮಾನ್ಯ ಪ್ರಕ್ರಿಯೆಯಾಗಿದೆ. ೦.೪% ಶುಲ್ಕವು ಮೇಲ್ನೋಟಕ್ಕೆ ಸಣ್ಣದೆನಿಸಿದರೂ, ದಿನನಿತ್ಯ ಲಕ್ಷಾಂತರ ರೂಪಾಯಿ ವಹಿವಾಟು ನಡೆಸುವ ಮಧ್ಯಮ ಗಾತ್ರದ ರಿಟೇಲರ್ಗಳಿಗೆ ಇದು ಭಾರಿ ಆರ್ಥಿಕ ಹೊಡೆತ ನೀಡಲಿದೆ. ಈ ಹಿನ್ನೆಲೆಯಲ್ಲಿ ಅಖಿಲ ಭಾರತ ಮೊಬೈಲ್ ರಿಟೇಲರ್ಗಳ ಸಂಘಟನೆ (ಎಐಎಂಆರ್ಎ – AIMRA) ಅಕ್ಟೋಬರ್ ೨ರಂದು ‘ನೋ ಯುಪಿಐ ಡೇ’ ಆಚರಿಸಲು ರಾಷ್ಟ್ರವ್ಯಾಪಿ ಕರೆ ನೀಡಿದೆ.
ಎಐಎಂಆರ್ಎ ಉಪಾಧ್ಯಕ್ಷ ತರ್ವಿಂದರ್ ಸಿಂಗ್ ಅವರು ವಿವರಿಸುವಂತೆ, ಈ ಹೋರಾಟವು ಡಿಜಿಟಲ್ ಇಂಡಿಯಾ ಅಥವಾ ಯುಪಿಐ ತಂತ್ರಜ್ಞಾನದ ವಿರುದ್ಧವಲ್ಲ; ಬದಲಾಗಿ ವ್ಯಾಪಾರಿಗಳ ಮೇಲೆ ಹೇರಲಾಗುತ್ತಿರುವ ಆರ್ಥಿಕ ತಾರತಮ್ಯದ ವಿರುದ್ಧವಾಗಿದೆ. ಅವರ ಲೆಕ್ಕಾಚಾರದ ಪ್ರಕಾರ, ತಿಂಗಳಿಗೆ ಕನಿಷ್ಠ ₹೫ ಲಕ್ಷದಿಂದ ₹೩೦ ಲಕ್ಷದವರೆಗೆ ಯುಪಿಐ ಮೂಲಕ ವಹಿವಾಟು ನಡೆಸುವ ಸಣ್ಣ ಮೊಬೈಲ್ ಅಂಗಡಿಯ ಮಾಲೀಕರು, ಹೊಸ ಎಂಡಿಆರ್ ವ್ಯವಸ್ಥೆಯಿಂದಾಗಿ ಪ್ರತಿ ತಿಂಗಳು ₹೨,೦೦೦ ದಿಂದ ₹೧೨,೦೦೦ ರವರೆಗೆ ಶುಲ್ಕ ತೆರಬೇಕಾಗುತ್ತದೆ. ಮೊಬೈಲ್ ಮಾರಾಟದಂತಹ ಕಡಿಮೆ ಲಾಭದಾಂಶ (Low Margin) ಹೊಂದಿರುವ ಉದ್ಯಮದಲ್ಲಿ, ಇಷ್ಟು ದೊಡ್ಡ ಮೊತ್ತದ ಶುಲ್ಕವು ವ್ಯಾಪಾರಿಗಳ ನಿವ್ವಳ ಲಾಭವನ್ನು ಬಹುತೇಕ ನುಂಗಿಹಾಕಲಿದೆ.
ದೇಶಾದ್ಯಂತ ಇರುವ ಮೊಬೈಲ್ ರಿಟೇಲರ್ಗಳ ಮೇಲೆ ಈ ಹೊಸ ನಿಯಮದಿಂದ ಪ್ರತಿ ತಿಂಗಳು ಸುಮಾರು ₹೪೦ ಕೋಟಿ ಹಾಗೂ ವಾರ್ಷಿಕವಾಗಿ ಸರಿಸುಮಾರು ₹೫೦೦ ಕೋಟಿಗೂ ಅಧಿಕ ಆರ್ಥಿಕ ಹೊರೆ ಬೀಳಲಿದೆ ಎಂದು ಅಂದಾಜಿಸಲಾಗಿದೆ. ಈ ಅನ್ಯಾಯವನ್ನು ಖಂಡಿಸಿ, ಗಾಂಧಿ ಜಯಂತಿಯಂದು ದೇಶಾದ್ಯಂತ ಮೊಬೈಲ್ ರಿಟೇಲರ್ಗಳು ತಮ್ಮ ಅಂಗಡಿಯ ಕ್ಯೂಆರ್ ಕೋಡ್ಗಳನ್ನು ಕಪ್ಪು ಬಟ್ಟೆಯಿಂದ ಮುಚ್ಚಿ, ಅಂದು ಯಾವುದೇ ಯುಪಿಐ ಪಾವತಿಯನ್ನು ಸ್ವೀಕರಿಸದೆ ಸಾಂಕೇತಿಕವಾಗಿ ಪ್ರತಿಭಟಿಸಲಿದ್ದಾರೆ. ಸಿಎಐಟಿ (CAIT) ನಂತಹ ಕೆಲವು ಬೃಹತ್ ವ್ಯಾಪಾರಿ ಸಂಘಟನೆಗಳು ಈ ಪ್ರತಿಭಟನೆಯಿಂದ ಅಂತರ ಕಾಯ್ದುಕೊಂಡಿದ್ದರೂ, ಮಧ್ಯಪ್ರದೇಶ, ಗುಜರಾತ್ ಸೇರಿದಂತೆ ದೇಶದ ನಾನಾ ಭಾಗಗಳಲ್ಲಿ ತಳಮಟ್ಟದ ವ್ಯಾಪಾರಿಗಳು ‘ಇಂದಿನ ವ್ಯಾಪಾರ, ನಗದು ವ್ಯಾಪಾರ’ ಎಂಬ ಪೋಸ್ಟರ್ಗಳನ್ನು ಅಂಟಿಸಿ ಆಕ್ರೋಶ ಹೊರಹಾಕುತ್ತಿದ್ದಾರೆ.
ಕರ್ನಾಟಕ ಮತ್ತು ಬೆಂಗಳೂರಿನ ವರ್ತಕರ ಆತಂಕ
ಭಾರತದ ಸಿಲಿಕಾನ್ ವ್ಯಾಲಿ ಹಾಗೂ ತಂತ್ರಜ್ಞಾನದ ತೊಟ್ಟಿಲಾಗಿರುವ ಕರ್ನಾಟಕದಲ್ಲಿ, ಅದರಲ್ಲೂ ವಿಶೇಷವಾಗಿ ಬೆಂಗಳೂರಿನಲ್ಲಿ ಯುಪಿಐ ಬಳಕೆ ಅತ್ಯುನ್ನತ ಮಟ್ಟದಲ್ಲಿದೆ. ಸಣ್ಣ ಚಹಾ ಅಂಗಡಿಯಿಂದ ಹಿಡಿದು ದೊಡ್ಡ ಎಲೆಕ್ಟ್ರಾನಿಕ್ಸ್ ಶೋರೂಮ್ಗಳವರೆಗೆ ಡಿಜಿಟಲ್ ಪಾವತಿ ಇಲ್ಲದ ವ್ಯಾಪಾರವೇ ಇಲ್ಲ ಎಂಬಂತಹ ಪರಿಸ್ಥಿತಿ ನಿರ್ಮಾಣವಾಗಿದೆ. ಆದರೆ, ಈ ಹೊಸ ಶುಲ್ಕದ ಸುದ್ಧಿ ರಾಜ್ಯದ ವರ್ತಕರನ್ನು ಕಂಗೆಡಿಸಿದ್ದು, ಡಿಜಿಟಲ್ ಆರ್ಥಿಕತೆಯಿಂದ ಮತ್ತೆ ಕ್ಯಾಶ್ ವ್ಯವಸ್ಥೆಯತ್ತ ಮರಳುವ ಆತಂಕ ಸೃಷ್ಟಿಯಾಗಿದೆ.
ಬೆಂಗಳೂರಿನ ಪೆಟ್ರೋಲ್ ಬಂಕ್ ಮಾಲೀಕರು, ಔಷಧಾಲಯಗಳು, ಬಟ್ಟೆ ಅಂಗಡಿಗಳು ಮತ್ತು ಹಾರ್ಡ್ವೇರ್ ವ್ಯಾಪಾರಿಗಳು ಈಗಾಗಲೇ ಫೆಡರೇಷನ್ ಆಫ್ ಕರ್ನಾಟಕ ಚೇಂಬರ್ಸ್ ಆಫ್ ಕಾಮರ್ಸ್ ಅಂಡ್ ಇಂಡಸ್ಟ್ರಿ (ಎಫ್ಕೆಸಿಸಿಐ – FKCCI) ಮೂಲಕ ತಮ್ಮ ತೀವ್ರ ವಿರೋಧವನ್ನು ವ್ಯಕ್ತಪಡಿಸಿದ್ದಾರೆ. ವ್ಯಾಪಾರಿಗಳು ಮುಂದಿಡುತ್ತಿರುವ ವಾದ ಅತ್ಯಂತ ಸರಳ ಮತ್ತು ವಾಸ್ತವಿಕವಾಗಿದೆ; ಸರ್ಕಾರವು ಗ್ರಾಹಕರಿಗೆ ಶುಲ್ಕದ ಹೊರೆ ವರ್ಗಾಯಿಸಬೇಡಿ ಎಂದು ಆದೇಶಿಸುತ್ತದೆ. ಆದರೆ, ದಿನೇ ದಿನೇ ಏರುತ್ತಿರುವ ವಾಣಿಜ್ಯ ಬಾಡಿಗೆ, ವಿದ್ಯುತ್ ದರ ಮತ್ತು ಜಿಎಸ್ಟಿ ಹೊರೆಯ ನಡುವೆ, ಈ ಶೇ. ೦.೪ ಶುಲ್ಕವನ್ನು ವರ್ತಕರು ತಮ್ಮ ಜೇಬಿನಿಂದ ಭರಿಸುವುದು ಅಸಾಧ್ಯ. ಅಂತಿಮವಾಗಿ ವಸ್ತುಗಳ ಬೆಲೆಯನ್ನು ಪರೋಕ್ಷವಾಗಿ ಹೆಚ್ಚಿಸಬೇಕಾಗುತ್ತದೆ ಅಥವಾ ₹೨,೦೦೦ ಮೇಲ್ಪಟ್ಟ ಮೊತ್ತಕ್ಕೆ ಕಡ್ಡಾಯವಾಗಿ ಕ್ಯಾಶ್ ತರುವಂತೆ ಗ್ರಾಹಕರಿಗೆ ತಾಕೀತು ಮಾಡಬೇಕಾಗುತ್ತದೆ.
ಕರ್ನಾಟಕದ ವರ್ತಕರ ಆತಂಕಕ್ಕೆ ಮತ್ತೊಂದು ಪ್ರಮುಖ ಕಾರಣವೂ ಇದೆ. ೨೦೨೩-೨೦೨೪ರ ಅವಧಿಯಲ್ಲಿ ಕರ್ನಾಟಕದಲ್ಲಿ ಜಿಎಸ್ಟಿ ವಂಚನೆಗೆ ಸಂಬಂಧಿಸಿದಂತೆ ವಾಣಿಜ್ಯ ತೆರಿಗೆ ಇಲಾಖೆಯಿಂದ ನೋಟಿಸ್ಗಳನ್ನು ಸ್ವೀಕರಿಸಿದ್ದ ಹಲವು ಸಣ್ಣ ವ್ಯಾಪಾರಿಗಳು, ತಮ್ಮ ಬ್ಯಾಂಕ್ ಖಾತೆಗಳ ಮೇಲೆ ನಿಗಾ ಇಡಲಾಗುತ್ತಿದೆ ಎಂಬ ಭೀತಿಯಿಂದ ಡಿಜಿಟಲ್ ಪಾವತಿಗಳನ್ನು ಸ್ವೀಕರಿಸುವುದನ್ನು ತಾತ್ಕಾಲಿಕವಾಗಿ ನಿಲ್ಲಿಸಿದ್ದರು. ಇದೀಗ ಎಂಡಿಆರ್ ಶುಲ್ಕದ ಆರ್ಥಿಕ ಹೊರೆಯು ಅವರನ್ನು ಮತ್ತಷ್ಟು ಡಿಜಿಟಲ್ ವಿಮುಖರನ್ನಾಗಿಸುವ ಸಾಧ್ಯತೆಯಿದೆ. ವ್ಯಾಪಾರಿಗಳು ಡಿಜಿಟಲ್ ಪಾವತಿಗಳನ್ನು ನಿರಾಕರಿಸಿದರೆ, ಅದು ಮತ್ತೆ ನಗದು ವ್ಯವಹಾರದ ಬ್ಲ್ಯಾಕ್ ಮಾರ್ಕೆಟ್ ಹೆಚ್ಚಾಗಲು ಕಾರಣವಾಗಬಹುದು. ಇದು ಪಾರದರ್ಶಕ ಆರ್ಥಿಕತೆಯನ್ನು ನಿರ್ಮಿಸುವ ಹಾಗೂ ತೆರಿಗೆ ವ್ಯಾಪ್ತಿಯನ್ನು ವಿಸ್ತರಿಸುವ ಸರ್ಕಾರದ ಮೂಲ ಉದ್ದೇಶಕ್ಕೇ ಭಾರಿ ಹಿನ್ನಡೆಯುಂಟುಮಾಡುವ ಅಪಾಯವಿದೆ.
ಭಾರತದ ಯುಪಿಐ ಕ್ರಾಂತಿ: ಬೆಳವಣಿಗೆ ಮತ್ತು ನಿರ್ವಹಣೆಯ ಸವಾಲುಗಳು
ಸರ್ಕಾರವು ದಿಢೀರನೆ ಈ ವಿವಾದಾತ್ಮಕ ಶುಲ್ಕವನ್ನು ವಿಧಿಸಲು ಆರ್ಥಿಕ ಕಾರಣಗಳೇನು ಎಂಬುದನ್ನು ಅರ್ಥಮಾಡಿಕೊಳ್ಳಲು, ಯುಪಿಐ ವ್ಯವಸ್ಥೆಯು ಬೆಳೆದು ನಿಂತಿರುವ ಅಗಾಧತೆಯ ಕಡೆಗೆ ಗಮನಹರಿಸುವುದು ಅತ್ಯಗತ್ಯ. ೨೦೧೬ರಲ್ಲಿ ಕೇವಲ ೨೧ ಬ್ಯಾಂಕ್ಗಳೊಂದಿಗೆ ಪ್ರಾರಂಭವಾದ ಯುಪಿಐ, ಇಂದು ಜಾಗತಿಕ ಡಿಜಿಟಲ್ ಪಾವತಿ ಮಾರುಕಟ್ಟೆಯಲ್ಲಿ ಭಾರತವನ್ನು ಅಪ್ರತಿಮ ನಾಯಕನನ್ನಾಗಿ ಮಾಡಿದೆ. ನ್ಯಾಷನಲ್ ಪೇಮೆಂಟ್ಸ್ ಕಾರ್ಪೊರೇಷನ್ ಆಫ್ ಇಂಡಿಯಾ ಬಿಡುಗಡೆ ಮಾಡಿರುವ ಅಂಕಿ-ಅಂಶಗಳ ಪ್ರಕಾರ, ೨೦೨೬ರ ಜುಲೈ ತಿಂಗಳೊಂದರಲ್ಲೇ ದಾಖಲೆಯ ೨೩.೬೬ ಬಿಲಿಯನ್ (೨,೩೬೬ ಕೋಟಿ) ವಹಿವಾಟುಗಳು ನಡೆದಿದ್ದು, ಇದರ ಒಟ್ಟು ಮೌಲ್ಯ ಬರೋಬ್ಬರಿ ₹೨೯.೮೮ ಲಕ್ಷ ಕೋಟಿಯಷ್ಟಿದೆ. ಜಗತ್ತಿನ ಒಟ್ಟು ರಿಯಲ್-ಟೈಮ್ (ನೈಜ ಸಮಯದ) ಪಾವತಿಗಳಲ್ಲಿ ಶೇ. ೪೯ರಷ್ಟು ಪಾಲು ಭಾರತದ್ದೇ ಆಗಿದ್ದು, ಪ್ರಸ್ತುತ ೭೪೧ ಬ್ಯಾಂಕ್ಗಳು ಈ ವ್ಯವಸ್ಥೆಯ ಭಾಗವಾಗಿವೆ.
ಈ ಅಗಾಧವಾದ ಬೆಳವಣಿಗೆಯ ಜೊತೆಯಲ್ಲೇ ಸವಾಲುಗಳೂ ಬೆಳೆದಿವೆ. ಭಾರತದ ಯುಪಿಐ ಆ್ಯಪ್ ಮಾರುಕಟ್ಟೆಯಲ್ಲಿ ತೀವ್ರ ಪೈಪೋಟಿ ಇದ್ದು, ಪ್ರಸ್ತುತ ಫೋನ್ಪೇ ಶೇ. ೪೬.೨೬ರಷ್ಟು ಮಾರುಕಟ್ಟೆ ಮೌಲ್ಯವನ್ನು ಹೊಂದಿದ್ದರೆ, ಗೂಗಲ್ ಪೇ ಶೇ. ೩೨.೭೫ರಷ್ಟು ಪಾಲು ಹೊಂದಿದೆ. ದೇಶಿ ಆ್ಯಪ್ ಆದ ಪೇಟಿಎಂ ಕೇವಲ ಶೇ. ೭.೯೧ರಷ್ಟು ಪಾಲು ಹೊಂದಿದೆ. ಮಾರುಕಟ್ಟೆಯ ಏಕಸ್ವಾಮ್ಯವನ್ನು ತಡೆಯಲು ಎನ್ಪಿಸಿಐ ಯಾವುದೇ ಆ್ಯಪ್ ಶೇ. ೩೦ಕ್ಕಿಂತ ಹೆಚ್ಚು ವಹಿವಾಟು ನಡೆಸುವಂತಿಲ್ಲ ಎಂಬ ಮಿತಿಯನ್ನು (Volume Cap) ತಂದಿದ್ದರೂ, ಫೋನ್ಪೇ ಮತ್ತು ಗೂಗಲ್ ಪೇ ಒಟ್ಟಾಗಿ ಶೇ. ೮೩ರಷ್ಟು ಮಾರುಕಟ್ಟೆಯನ್ನು ಆಕ್ರಮಿಸಿಕೊಂಡಿವೆ.
ಇಂತಹ ಬೃಹತ್ ಜಾಲವನ್ನು ನಿರ್ವಹಿಸಲು ಬ್ಯಾಂಕ್ಗಳು, ಪಾವತಿ ಆ್ಯಪ್ಗಳು ಮತ್ತು ಸರ್ವರ್ಗಳಿಗೆ ಭಾರಿ ವೆಚ್ಚ ತಗುಲುತ್ತಿದೆ. ಸೈಬರ್ ಭದ್ರತೆ, ತಂತ್ರಜ್ಞಾನದ ಉನ್ನತೀಕರಣ, ಸರ್ವರ್ ಸಾಮರ್ಥ್ಯ ಹೆಚ್ಚಳ ಮತ್ತು ಆರ್ಟಿಫಿಶಿಯಲ್ ಇಂಟೆಲಿಜೆನ್ಸ್ (AI) ಆಧಾರಿತ ವಂಚನೆ ತಡೆ ವ್ಯವಸ್ಥೆಗಳ ನಿರ್ವಹಣೆಗಾಗಿ ವಾರ್ಷಿಕ ಸುಮಾರು ₹೨೦,೦೦೦ ಕೋಟಿಗೂ ಅಧಿಕ ವೆಚ್ಚವಾಗುತ್ತಿದೆ ಎನ್ನಲಾಗಿದೆ. ಇಷ್ಟು ವರ್ಷಗಳ ಕಾಲ ಕೇಂದ್ರ ಸರ್ಕಾರವು ಡಿಜಿಟಲ್ ಇಂಡಿಯಾ ಅಭಿಯಾನಕ್ಕೆ ಉತ್ತೇಜನ ನೀಡುವ ದೃಷ್ಟಿಯಿಂದ ಬ್ಯಾಂಕ್ಗಳಿಗೆ ಸಬ್ಸಿಡಿ ನೀಡುವ ಮೂಲಕ ಈ ಹೊರೆಯನ್ನು ನಿಭಾಯಿಸುತ್ತಿತ್ತು (ಈ ಸಬ್ಸಿಡಿಯ ಪ್ರಮಾಣವು ಇತ್ತೀಚೆಗೆ ಸರಿಸುಮಾರು ₹೧,೫೦೦ ಕೋಟಿಯಿಂದ ₹೧,೦೪೬ ಕೋಟಿಗೆ ಇಳಿಕೆಯಾಗಿತ್ತು). ಇದೀಗ ಸರ್ಕಾರವು ಆ ಸಬ್ಸಿಡಿಯನ್ನು ಸಂಪೂರ್ಣವಾಗಿ ನಿಲ್ಲಿಸಿ, ಡಿಜಿಟಲ್ ಪಾವತಿ ವ್ಯವಸ್ಥೆಯು ತನ್ನಷ್ಟಕ್ಕೆ ತಾನೇ ಸುಸ್ಥಿರವಾಗಿ ಆರ್ಥಿಕ ಸಂಪನ್ಮೂಲವನ್ನು ಕಂಡುಕೊಳ್ಳಲಿ ಎಂಬ ಉದ್ದೇಶದಿಂದ ವರ್ತಕರ ಮೇಲೆ ಈ ಎಂಡಿಆರ್ ಶುಲ್ಕವನ್ನು ವಿಧಿಸಲು ಮುಂದಾಗಿದೆ. ೨೦೨೭ರ ವೇಳೆಗೆ ತಿಂಗಳಿಗೆ ೨೦ ಬಿಲಿಯನ್ ವಹಿವಾಟು ಗುರಿ ತಲುಪಲು ಮತ್ತು ಯುಪಿಐ ಲೈಟ್, ಫೀಚರ್ ಫೋನ್ಗಳಿಗಾಗಿ ಇರುವ ಯುಪಿಐ ೧೨೩ಪೇ ನಂತಹ ಸೇವೆಗಳನ್ನು ವಿಸ್ತರಿಸಲು ಈ ಆದಾಯ ಅನಿವಾರ್ಯ ಎಂಬುದು ಸರ್ಕಾರದ ವಾದವಾಗಿದೆ.
ಮುಂದೇನಾಗಲಿದೆ
ನ್ಯಾಯಾಲಯದ ಮಧ್ಯಂತರ ತಡೆ ಇಲ್ಲದ ಕಾರಣ, ಅಕ್ಟೋಬರ್ ೧೫, ೨೦೨೬ ರಿಂದ ₹೨,೦೦೦ ಮೇಲ್ಪಟ್ಟ ಯುಪಿಐ ವಾಣಿಜ್ಯ ವಹಿವಾಟುಗಳ ಮೇಲೆ ೦.೪% ಎಂಡಿಆರ್ ಶುಲ್ಕ ಕಡಿತಗೊಳ್ಳುವುದು ಬಹುತೇಕ ನಿಶ್ಚಿತವಾಗಿದೆ. ಈ ಬೆಳವಣಿಗೆಯು ಭಾರತದ ರಿಟೇಲ್ ಮಾರುಕಟ್ಟೆ ಮತ್ತು ಡಿಜಿಟಲ್ ಪರಿಸರ ವ್ಯವಸ್ಥೆಯಲ್ಲಿ ಹಲವು ಮಹತ್ವದ ಬದಲಾವಣೆಗಳಿಗೆ ನಾಂದಿ ಹಾಡಲಿದೆ.
ಮೊದಲನೆಯದಾಗಿ, ವರ್ತಕರ ವರ್ತನೆಯಲ್ಲಿ ಭಾರಿ ಬದಲಾವಣೆಯಾಗುವ ಸಾಧ್ಯತೆಯಿದೆ. ಎಂಡಿಆರ್ ಶುಲ್ಕವನ್ನು ಉಳಿಸಿಕೊಳ್ಳಲು ವ್ಯಾಪಾರಿಗಳು ಗ್ರಾಹಕರಿಗೆ ₹೨,೦೦೦ ಮೇಲ್ಪಟ್ಟ ಬಿಲ್ಗಳಿಗೆ ಕಡ್ಡಾಯವಾಗಿ ಕ್ಯಾಶ್ ನೀಡುವಂತೆ ಒತ್ತಾಯಿಸಬಹುದು. ಹಬ್ಬದ ಸೀಸನ್ ಆಗಿರುವುದರಿಂದ, ಚಿನ್ನಾಭರಣ, ಎಲೆಕ್ಟ್ರಾನಿಕ್ಸ್ ಮತ್ತು ಬಟ್ಟೆ ಮಳಿಗೆಗಳಲ್ಲಿ ಈ ಸಂಘರ್ಷ ಹೆಚ್ಚಾಗಿ ಕಂಡುಬರಲಿದೆ. ಪರ್ಯಾಯವಾಗಿ, ಶುಲ್ಕ ರಹಿತವಾಗಿರುವ ‘ಪಿ2ಪಿ’ (ವ್ಯಕ್ತಿಯಿಂದ ವ್ಯಕ್ತಿಗೆ) ಖಾತೆಗಳಿಗೆ, ಅಂದರೆ ವ್ಯಾಪಾರಿಗಳ ವೈಯಕ್ತಿಕ ಮೊಬೈಲ್ ಸಂಖ್ಯೆಗೆ ಹಣ ವರ್ಗಾಯಿಸಲು ಕೋರುವ ಟ್ರೆಂಡ್ ಹೆಚ್ಚಾಗಬಹುದು. ಇದು ವ್ಯವಹಾರದ ಪಾರದರ್ಶಕತೆಯನ್ನು ಕಡಿಮೆ ಮಾಡಿ, ಲೆಕ್ಕಕ್ಕೆ ಸಿಗದ ವಹಿವಾಟುಗಳು ಹೆಚ್ಚಲು ಕಾರಣವಾಗಬಹುದು.
ಎರಡನೆಯದಾಗಿ, ಸಾಮಾನ್ಯ ಗ್ರಾಹಕರ ಮೇಲಿನ ಪರೋಕ್ಷ ಪ್ರಭಾವ. ಸರ್ಕಾರವು ಪ್ಲಾಟ್ಫಾರ್ಮ್ ಶುಲ್ಕ ಅಥವಾ ನೇರ ಶುಲ್ಕ ವಿಧಿಸಬಾರದು ಎಂದು ಎಚ್ಚರಿಸಿದ್ದರೂ, ಎಂಆರ್ಪಿ (MRP) ಮುದ್ರಿತವಾಗಿರದ ದಿನಸಿ ಪದಾರ್ಥಗಳು, ಎಲೆಕ್ಟ್ರಾನಿಕ್ ಬಿಡಿಭಾಗಗಳು ಮತ್ತು ಸ್ಥಳೀಯ ಉತ್ಪನ್ನಗಳ ಬೆಲೆಯನ್ನು ವರ್ತಕರು ಸೂಕ್ಷ್ಮವಾಗಿ ಏರಿಸುವ ಮೂಲಕ ತಮ್ಮ ಆರ್ಥಿಕ ನಷ್ಟವನ್ನು ಸರಿದೂಗಿಸಿಕೊಳ್ಳುವ ತಂತ್ರ ಅನುಸರಿಸುವುದು ಖಚಿತ. ಅಂತಿಮವಾಗಿ ಈ ಶುಲ್ಕದ ಕತ್ತರಿ ಬೀಳುವುದು ಸಾಮಾನ್ಯ ಗ್ರಾಹಕರ ಜೇಬಿಗೆಯೇ ಎಂಬುದು ನಿರ್ವಿವಾದ.
ಮೂರನೆಯದಾಗಿ, ಕಾನೂನಿನ ಅಂತಿಮ ತೀರ್ಪು. ಮುಂದಿನ ನಾಲ್ಕು ವಾರಗಳಲ್ಲಿ ಕೇಂದ್ರ ಸರ್ಕಾರ ಮತ್ತು ಆರ್ಬಿಐ ಸುಪ್ರೀಂ ಕೋರ್ಟ್ಗೆ ಸಲ್ಲಿಸಲಿರುವ ಅಫಿಡವಿಟ್ ಮೇಲೆ ಇಡೀ ಪ್ರಕರಣದ ಭವಿಷ್ಯ ನಿಂತಿದೆ. ಒಂದು ವೇಳೆ ನ್ಯಾಯಾಲಯವು ‘ಸೆಕ್ಷನ್ ೧೦ಎ’ ತಿದ್ದುಪಡಿಯಲ್ಲಿನ ‘ಮಿತಿಮೀರಿದ ಅಧಿಕಾರ ಹಸ್ತಾಂತರ’ (Excessive Delegation) ವಾದವನ್ನು ಎತ್ತಿಹಿಡಿದರೆ, ಸಂಸತ್ತಿನ ಒಪ್ಪಿಗೆಯಿಲ್ಲದೆ ಜಾರಿಗೊಳಿಸಲಾದ ಇಡೀ ಶುಲ್ಕ ವ್ಯವಸ್ಥೆಯನ್ನು ಹಿಂಪಡೆಯಬೇಕಾದ ಅನಿವಾರ್ಯತೆ ಸರ್ಕಾರಕ್ಕೆ ಎದುರಾಗಬಹುದು. ಇದು ಕಾರ್ಯಾಂಗ ಮತ್ತು ನ್ಯಾಯಾಂಗದ ನಡುವಿನ ಮತ್ತೊಂದು ದೊಡ್ಡ ಸಂಘರ್ಷಕ್ಕೆ ಎಡೆಮಾಡಿಕೊಡಲಿದೆ.
ಡಿಜಿಟಲ್ ಪಾವತಿ ಎಂಬುದು ಭಾರತದಲ್ಲಿ ಕೇವಲ ಒಂದು ತಾಂತ್ರಿಕ ಸೌಲಭ್ಯವಾಗಿ ಉಳಿದಿಲ್ಲ; ಅದೊಂದು ಜನಸಾಮಾನ್ಯರ ದೈನಂದಿನ ಬದುಕಿನ, ತರಕಾರಿ ಮಾರುಕಟ್ಟೆಯ ಅವಿಭಾಜ್ಯ ಅಂಗವಾಗಿದೆ. ‘ಉಚಿತ’ ಎನ್ನುವ ಬಲವಾದ ಅಡಿಪಾಯದ ಮೇಲೆ ಕಟ್ಟಲಾದ ಈ ಬೃಹತ್ ಆರ್ಥಿಕ ಸಾಮ್ರಾಜ್ಯಕ್ಕೆ ಇದೀಗ ವಾಣಿಜ್ಯ ಶುಲ್ಕದ ಸ್ಪರ್ಶವಾಗುತ್ತಿದ್ದು, ಮುಂಬರುವ ದಿನಗಳಲ್ಲಿ ಸರ್ಕಾರವು ವ್ಯಾಪಾರಿಗಳ ಆಕ್ರೋಶವನ್ನು ಹೇಗೆ ಶಮನ ಮಾಡುತ್ತದೆ, ನಗದು ರಹಿತ ಭಾರತದ ಕನಸನ್ನು ಹೇಗೆ ಉಳಿಸಿಕೊಳ್ಳುತ್ತದೆ ಹಾಗೂ ಸುಪ್ರೀಂ ಕೋರ್ಟ್ ಯಾವ ಐತಿಹಾಸಿಕ ತೀರ್ಪು ನೀಡಲಿದೆ ಎಂಬುದನ್ನು ಇಡೀ ದೇಶವೇ ಕಾದು ನೋಡಬೇಕಿದೆ.
- Bar and Bench – https://www.barandbench.com/news/litigation/supreme-court-refuses-to-stay-centres-decision-to-levy-mdr-on-merchant-upi-transactions-over-2000
- The New Indian Express – https://www.newindianexpress.com/india/2026/Sep/28/sc-refuses-to-stay-fee-on-upi-transactions-above-rs-2000-seeks-centres-response
- Telangana Today – https://telanganatoday.com/supreme-court-refuses-interim-stay-on-upi-mdr-above-rs-2000
- The Hindu – https://www.thehindu.com/news/national/plea-in-supreme-court-against-imposition-of-mdr-on-upi-payments-of-above-2000/article71472660.ece
- The Indian Express – https://indianexpress.com/article/legal-news/supreme-court-refuses-stay-mdr-fee-upi-transactions-above-rs-2000-10897262/
- LiveLaw – https://www.livelaw.in/top-stories/supreme-court-asks-centre-to-explain-decision-to-levy-charges-on-upi-transactions-refuses-stay-552055
- The Probe – https://theprobe.in/governance/upi-payments-levy-supreme-court-centre-affidavit-12585393
- India.com – https://www.india.com/business/upi-charges-supreme-court-merchant-discount-rate-mdr-narendra-modi-nirmala-sitharaman-paytm-paypal-bharatpay-surya-kant-justices-joymalya-bagchi-mohana-8530750/
- Times of India – https://timesofindia.indiatimes.com/business/india-business/sc-refuses-interim-stay-on-mdr-for-upi-transactions-asks-centre-to-explain-decision/articleshow/134535885.cms
- Vijay Karnataka – https://vijaykarnataka.com/business/news/upi-charges-new-rule-announced-merchants-to-levy-charges-on-transactions-exceeding-rs-2000-0-4-percent-rate-applies/articleshow/134266287.cms
- ETV Bharat Kannada – https://www.etvbharat.com/kn/bharat/mdr-on-upi-payments-above-rs-2000-will-not-be-passed-on-to-consumers-govt-sources-kas26092501246
- Vijay Karnataka – https://vijaykarnataka.com/news/india/supreme-court-declines-stay-on-new-upi-mdr-regime-seeks-centre-and-rbi-response/articleshow/134536898.cms
- India Today – https://www.indiatoday.in/india/story/mobile-retailers-no-upi-day-october-2-over-0-4-percent-mdr-upi-payments-3004291-2026-09-27
- LiveMint – https://www.livemint.com/news/india/no-upi-day-on-october-2-mobile-retailers-protest-proposed-0-4-mdr-on-payments-11790513884544.html
- ETV Bharat English – https://www.etvbharat.com/en/business/upi-mdr-bengaluru-traders-fear-return-to-cash-urge-rethink-of-merchant-charges-enn26092001692
- Ministry of Finance/NPCI (FAQ) – https://financialservices.gov.in/sites/default/files/2026-09/FAQs—Merchant-Discount-Rate–MDR–on-Select-UPI–P2M–Transactions_0.pdf
- PIB Press Release – https://www.pib.gov.in/PressReleaseDetail.aspx?PRID=2310586®=3&lang=1
- PayU Blog – https://payu.in/blog/upi-mdr-2026-what-the-new-charge-means-for-businesses/
- Hindustan Times – https://www.hindustantimes.com/opinion/upi-india-s-success-story-in-transforming-financial-governance-101790056430117.html
- ProductGrowth – https://productgrowth.in/insights/india/upi-market-data/
- Oxigen Wallet – https://www.oxigenwallet.com/upi/apps-market-share/
ನಿಮ್ಮದೊಂದು ಉತ್ತರ